Afficher le sommaire Masquer le sommaire
- Ce que prévoit l’article 150 U du code général des impôts
- Une propriété niçoise de 46 155 m² au cœur du litige
- Ce que juge le Conseil d’État le 30 septembre 2026
- Les éléments qui ont fait de ce terrain une dépendance
- Doctrine administrative et décision du Conseil d’État : deux lectures à confronter
- Ce que pèse la qualification pour un vendeur
- Une appréciation qui se prépare avant la signature
Vendre une maison entourée d’un grand terrain pose une question fiscale que beaucoup de propriétaires découvrent chez le notaire : la partie du terrain vendue avec la maison est-elle exonérée comme la résidence principale elle-même ? Le 30 septembre 2026, le Conseil d’État a rendu sur ce point une décision mentionnée aux tables du Recueil Lebon, ce qui signale une portée qui dépasse le seul dossier jugé.
La règle en cause est connue des notaires sous le nom de dépendances immédiates et nécessaires : ce qui sert directement à l’usage du logement suit le régime fiscal du logement. L’administration fiscale en exclut, par principe, tout terrain vendu comme terrain à bâtir. Que reste-t-il de cette exclusion après la décision n° 511096, et qu’est-ce que cela change pour un vendeur ?
Ce que prévoit l’article 150 U du code général des impôts
L’article 150 U du code général des impôts soumet à l’impôt les plus-values réalisées par les particuliers lors de la vente d’un bien immobilier. Son II prévoit plusieurs exonérations, dont celle de la résidence principale du cédant au jour de la cession (1°) et celle des dépendances immédiates et nécessaires de ce logement (3°), à condition qu’elles soient vendues en même temps que lui.
À lireVente anticipée d’un immeuble saisi : la réserve posée par le Conseil constitutionnel le 8 octobre 2026L’enjeu financier est réel. Selon la fiche de Service-Public consacrée à la plus-value immobilière, la plus-value imposable supporte 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, après des abattements qui ne commencent qu’à la sixième année de détention. Une exonération totale n’est acquise qu’au-delà de 22 ans pour l’impôt et de 30 ans pour les prélèvements sociaux, ce qui rend la qualification de dépendance décisive pour un terrain détenu depuis moins longtemps.
Une propriété niçoise de 46 155 m² au cœur du litige
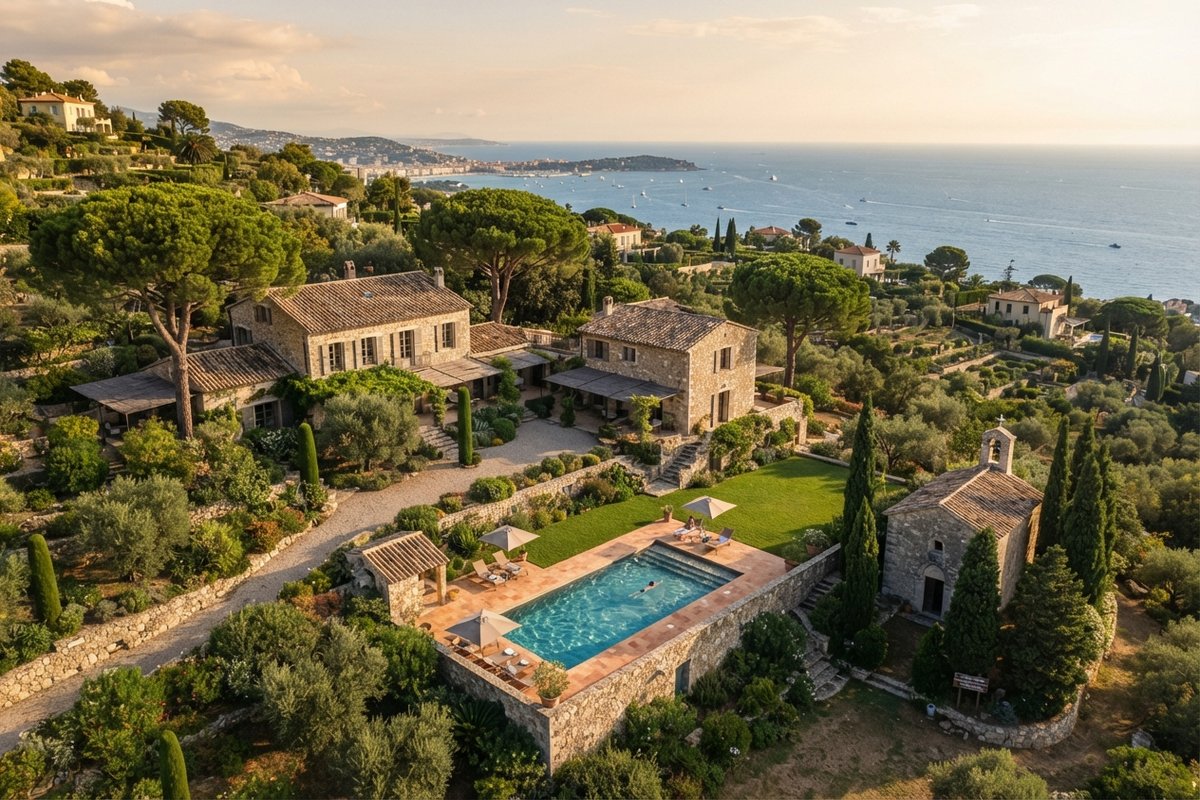
L’affaire concerne une propriété familiale située à Nice, comprenant deux maisons, une chapelle privée et un vaste terrain. Son parcours devant les juridictions s’étend sur près de dix ans, de la vente en 2017 à la cassation en 2026 :
- 30 janvier 2017 : une propriétaire et ses coïndivisaires vendent l’ensemble de 46 155 m² et revendiquent l’exonération de résidence principale et de ses dépendances ;
- contrôle fiscal : l’administration n’admet l’exonération que pour 4 339 m², traite le surplus comme un terrain à bâtir et réclame un supplément d’impôt sur le revenu et de prélèvements sociaux au titre de 2017, avec pénalités ;
- 18 juillet 2024 : le tribunal administratif de Nice rejette la demande de décharge ;
- 6 novembre 2025 : la cour administrative d’appel de Marseille annule ce jugement et décharge la contribuable des impositions restant en litige ;
- 30 septembre 2026 : le Conseil d’État rejette le pourvoi formé par le ministre chargé des comptes publics.
L’écart entre les deux surfaces mesure l’ampleur du désaccord : près de 41 816 m² étaient en jeu, soit environ neuf dixièmes de la propriété. C’est sur la qualification de cette partie que le Conseil d’État s’est prononcé.
Ce que juge le Conseil d’État le 30 septembre 2026
Devant le Conseil d’État, le ministre soutenait que la cour avait commis une erreur de droit : un terrain regardé comme vendu à bâtir ne pouvait pas, selon lui, être en même temps une dépendance exonérée. Les 9e et 10e chambres réunies écartent ce moyen et approuvent le raisonnement de la cour administrative d’appel.
La qualification de terrain à bâtir retenue par l’administration fiscale pour la majeure partie de la propriété cédée n’excluait pas, par elle-même, celle de dépendance immédiate et nécessaire des deux maisons d’habitation.
Conseil d’État, 9e et 10e chambres réunies, décision n° 511096 du 30 septembre 2026, point 3, sur le raisonnement de la cour administrative d’appel de Marseille
La formule est mesurée. Le Conseil d’État ne dit pas qu’un terrain à bâtir est toujours une dépendance : il juge que l’étiquette posée par l’administration ne suffit pas à refuser l’exonération. Le texte intégral de la décision n° 511096 du 30 septembre 2026 montre que tout se joue ensuite sur les faits, que le juge examine un par un.
Les éléments qui ont fait de ce terrain une dépendance
La cour administrative d’appel s’est appuyée sur des constats concrets. La surface occupée par l’assainissement individuel, non contestée, était indispensable aux maisons. Le bassin, la chapelle, la terrasse et le court de tennis étaient utilisés de façon privative et fonctionnellement liés aux deux maisons d’habitation. Les jardins, pelouses et espaces boisés servaient à l’agrément des occupants.
Le Conseil d’État qualifie cette analyse d’appréciation souveraine des juges du fond, suffisamment motivée et exempte de dénaturation. Ce contrôle limité en cassation a une conséquence pratique : la qualification d’un terrain se gagne ou se perd devant le tribunal et la cour, sur la base des pièces versées au dossier, et rarement devant le juge de cassation. L’État a par ailleurs été condamné à verser 1 000 € à la contribuable au titre des frais de procédure, pour 4 000 € demandés.
Doctrine administrative et décision du Conseil d’État : deux lectures à confronter
La position de l’administration figure au paragraphe 340 du Bulletin officiel des finances publiques BOI-RFPI-PVI-10-40-10, dans sa version en vigueur depuis le 27 juin 2023. Le tableau ci-dessous confronte cette doctrine à ce que retient la décision du 30 septembre 2026.
| Point | Doctrine administrative (BOFiP, 27 juin 2023) | Décision du 30 septembre 2026 |
|---|---|---|
| Terrain vendu comme terrain à bâtir | Exonération des dépendances exclue | Cette qualification n’exclut pas, à elle seule, l’exonération |
| Cours, passages et accès | Exonérés même dans ce cas | Exonérés, comme le reconnaissait l’administration |
| Jardins et espaces boisés d’agrément | Non exonérés s’ils sont vendus comme terrain à bâtir | Exonérables s’ils servent à l’usage privatif du logement |
| Méthode | Règle de principe | Appréciation au cas par cas, selon l’usage réel |
La doctrine fiscale n’est pas modifiée par la décision : le paragraphe 340 reste opposable dans sa rédaction actuelle tant que l’administration ne l’a pas réécrit. Un vendeur peut toutefois désormais s’appuyer sur la jurisprudence du Conseil d’État pour contester un refus fondé sur cette seule qualification.
Ce que pèse la qualification pour un vendeur
La décision ne chiffre pas le redressement contesté. Un cas type permet d’en mesurer l’ordre de grandeur, à partir des taux et abattements publiés par Service-Public. Supposons une plus-value de 100 000 € attribuée au terrain, pour un bien détenu depuis dix ans : cinq années d’abattement à 6 % ramènent la base à 70 000 €, soit 13 300 € d’impôt sur le revenu à 19 %.
Pour les prélèvements sociaux, cinq années à 1,65 % donnent un abattement de 8,25 %, soit une base de 91 750 € et 15 781 € de prélèvements à 17,2 %. L’écart atteint ainsi 29 081 € entre une parcelle exonérée comme dépendance et la même parcelle taxée comme terrain à bâtir, la surtaxe sur les plus-values élevées ne s’appliquant pas aux terrains à bâtir. Ce calcul reste indicatif et ne tient pas compte des frais et majorations admis dans le calcul de la plus-value.
Une appréciation qui se prépare avant la signature
La décision déplace le débat de l’étiquette vers l’usage. La preuve de l’usage réel du terrain devient centrale : plan des réseaux d’assainissement, aménagements privatifs, entretien des jardins, absence de division préalable en lots. Une grande propriété familiale se vend souvent en indivision, après une succession dont les règles ont leurs propres subtilités, comme l’illustre la question des donations reçues par un héritier renonçant.
À lireCour d’assises : le Conseil constitutionnel valide l’audition sans serment ordonnée par le président (décision du 1er octobre 2026)En cas de redressement, la contestation suit une procédure précise, ouverte par la réclamation contentieuse auprès de l’administration fiscale avant toute saisine du tribunal administratif. Près de dix années ont séparé la vente niçoise de la décision définitive, ce qui donne la mesure de l’intérêt d’une qualification bien documentée dès l’acte de vente.
La qualification des dépendances d’une résidence principale lors d’une vente relève de la compétence du notaire chargé de l’acte ; la contestation d’un redressement déjà notifié relève d’un avocat en droit fiscal.